
Lastschrift zurückgeben: acht Wochen, 13 Monate und was danach kommt
Eine SEPA-Lastschrift lässt sich zurückholen, aber die Frist hängt davon ab, ob du sie erlaubt hast. Welche Frist gilt, woran du eine Abbuchung auf dem Kontoauszug erkennst und warum die Rückgabe allein den Vertrag nicht beendet.
Von António AvelarAktualisiert am 6. November 20264 Min. Lesezeit
Eine Abbuchung, die du nicht zuordnen kannst. Ein Betrag, der höher ist als angekündigt. Ein Abo, das nach der Kündigung weiterläuft. Bei einer SEPA-Lastschrift musst du das nicht hinnehmen: Du kannst sie über deine Bank zurückgeben, und das Geld wird deinem Konto wieder gutgeschrieben.
Wie lange das geht, hängt an einer einzigen Frage – hast du dem Empfänger erlaubt, abzubuchen?
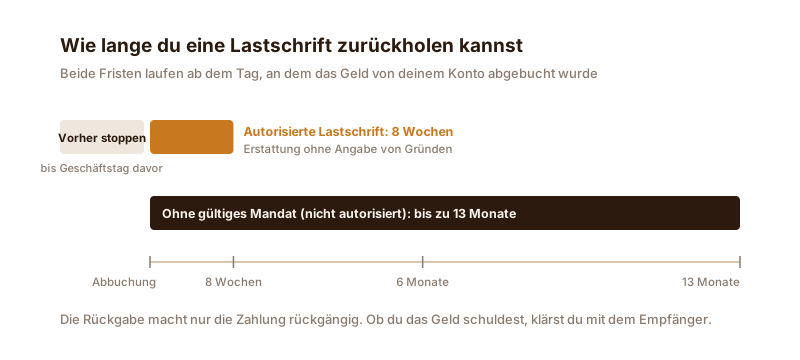
Die zwei Fristen
Acht Wochen, wenn du die Lastschrift erlaubt hast. Einer SEPA-Basislastschrift, die du autorisiert hast, kannst du bis zu acht Wochen nach der Buchung widersprechen, so beschreiben es BaFin und Verbraucherzentrale – und zwar ohne Angabe von Gründen, wie die Bundesbank ergänzt. Die Frist beginnt mit der Belastung deines Kontos, nicht erst, wenn du die Buchung bemerkst.
Bis zu 13 Monate, wenn es kein gültiges Mandat gab. Hat jemand ohne deine Erlaubnis abgebucht, kannst du die Erstattung noch bis zu 13 Monate nach der Belastung verlangen. Die BaFin ist bei diesem Punkt deutlich: Wer den Anspruch nicht innerhalb von 13 Monaten meldet, verliert ihn.
Für dich heißt das: Wenn du innerhalb der acht Wochen bist, musst du nicht begründen, warum. Danach geht es nur noch, wenn die Abbuchung nicht autorisiert war: Du meldest deiner Bank, dass es kein gültiges Mandat gab. Beweisen muss die Autorisierung dann nicht du, sondern die Bank (§ 675w BGB); in der Praxis klärt sie mit dem Zahlungsempfänger, ob ein Mandat vorliegt.
Vorher: die Abbuchung stoppen
Wenn du schon vorher weißt, dass eine Abbuchung nicht kommen soll, musst du nicht auf die Rückgabe warten. Laut Verbraucherzentrale kannst du eine einzelne Lastschrift bis zum Tag vor der Abbuchung bei deiner Bank stoppen lassen; genau genommen zählt nach § 675p BGB das Ende des Geschäftstags davor, was vor einem Wochenende früher sein kann. Dabei hilft die Vorabankündigung: Der Empfänger muss dir Betrag und Termin vorher mitteilen, in der Regel mindestens 14 Tage im Voraus.
So gehst du vor
- Die Buchung identifizieren. Auf dem Kontoauszug stehen bei jeder Lastschrift die Gläubiger-Identifikationsnummer des Empfängers und die Mandatsreferenz – die Kennung deines Lastschriftmandats. Zusammen mit dem Verwendungszweck sagen sie dir, wer abgebucht hat und auf welcher Grundlage.
- Klären, ob die Abbuchung berechtigt war. Ein Tippfehler im Betrag oder eine doppelte Buchung ist oft schneller mit einer E-Mail an den Anbieter gelöst als mit einer Rückgabe.
- Bei deiner Bank widersprechen. Viele Banken bieten das direkt im Online-Banking bei der jeweiligen Buchung an. Innerhalb der acht Wochen reicht das.
- Dem Empfänger Bescheid geben. Sonst steht für ihn nur eine zurückgegebene Zahlung im System.
Wenn die Lastschrift ohne deine Erlaubnis kam, ist zusätzlich das Mandat das Problem: Widerrufe es schriftlich gegenüber dem Empfänger und informiere deine Bank, damit die nächste Abbuchung gar nicht erst durchgeht.
Die Rückgabe beendet keinen Vertrag
Das ist der Teil, der am häufigsten schiefgeht. Die Rückgabe macht nur die einzelne Zahlung rückgängig. Wenn du dem Anbieter das Geld tatsächlich schuldest – weil das Abo noch läuft oder die Rechnung stimmt –, bleibt die Forderung bestehen.
Gibst du eine berechtigte Lastschrift zurück, kläre deshalb mit dem Anbieter, wie du die Zahlung nachholst. Für eine Lastschrift, die mangels Deckung geplatzt ist, rät die Verbraucherzentrale genau dazu, weil sonst ein Mahnschreiben droht – bei einer zurückgegebenen Lastschrift ist die Lage für den Anbieter dieselbe.
Die Rückgabe ist also das richtige Werkzeug für falsche Abbuchungen: zu hoch, doppelt, nach einer wirksamen Kündigung oder ganz ohne Erlaubnis. Für einen Vertrag, den du loswerden willst, ist die Kündigung das richtige Werkzeug. Wie sich Dauerauftrag und Lastschrift unterscheiden, steht in Dauerauftrag oder Lastschrift?.
Warum acht Wochen kürzer sind, als sie klingen
Acht Wochen sind zwei Kontoauszüge. Wer seine Umsätze nur einmal im Quartal ansieht, entdeckt eine falsche Abbuchung womöglich erst, wenn die einfache Rückgabe schon vorbei ist. Danach bleibt nur der Weg über die 13 Monate – und der setzt voraus, dass es kein gültiges Mandat gab.
Ein kurzer Blick auf die Umsätze einmal pro Woche reicht, um innerhalb der Frist zu bleiben. Das funktioniert aber nur, wenn die Liste lesbar ist: Eine Zeile mit einer Gläubiger-ID und einer Referenznummer sagt dir auf den ersten Blick wenig. Wie du daraus eine Routine machst, die nicht nach drei Wochen einschläft, steht in Haushaltsbuch führen.
Quellen
- BaFin: Überweisungen und Lastschriften
- Verbraucherzentrale: Bezahlen im SEPA-Lastschriftverfahren
- Gesetze im Internet: § 675p BGB (Widerruf von Zahlungsaufträgen)
- Gesetze im Internet: § 675w BGB (Nachweis der Authentifizierung)
- Deutsche Bundesbank: Fragen und Antworten zu SEPA
Zuletzt geprüft: 6. November 2026. Dieser Ratgeber ersetzt keine Rechtsberatung. Die genauen Bedingungen stehen in den Vertragsbedingungen deiner Bank.