
Recibos domiciliados: cómo controlarlos y cuándo puedes devolver uno
La luz, el móvil, el seguro y el gimnasio se cobran solos, y por eso se olvidan. Cómo encontrarlos en tu extracto, cuánto suman al mes y qué plazos tienes para devolver un recibo.
Por António AvelarActualizado el 6 de noviembre de 20265 min de lectura
Última revisión: 6 de noviembre de 2026. Fuentes oficiales al final del artículo.
Domiciliar un recibo es cómodo precisamente porque deja de pedirte atención: firmas una vez y el banco paga cada mes. El problema es el mismo. Un recibo que nadie mira puede subir de precio, duplicarse o seguir cobrándose meses después de que dejaras de usar el servicio, y no te enteras hasta que repasas el extracto con calma.
Esta guía va de las dos cosas que conviene saber: cómo tener tus recibos a la vista y qué puedes hacer cuando uno no cuadra.
Qué es exactamente un recibo domiciliado
El Portal del Cliente Bancario del Banco de España lo define como un pago que se hace mediante un cargo en tu cuenta. Para que la empresa pueda cobrarte así, necesita una autorización tuya previa, expresa y firmada: la orden de domiciliación (el mandato SEPA). Puede servir para un solo cargo o para cargos recurrentes; en el segundo caso, cubre todos los recibos futuros sin que tengas que autorizar cada uno, hasta que digas lo contrario.
Esa última parte es la que explica por qué los recibos se acumulan. Darte de alta lleva un minuto; nada te recuerda que sigues dado de alta.
Cómo encontrar todos tus recibos en el extracto
En el extracto, un recibo suele aparecer con el nombre del emisor (a veces abreviado) y una referencia. Para hacer inventario:
- Coge tres meses de movimientos como mínimo y, si puedes, un año. Hay recibos bimestrales, trimestrales o anuales, como algunos de agua o de seguros, que en un solo mes no aparecen.
- Busca los cargos que se repiten con el mismo emisor y un importe parecido. Esos son tus fijos.
- Anota el importe y la periodicidad de cada uno y pásalo a mensual. Un seguro anual de 240 € son 20 € al mes que también estás pagando.
- Marca los que ya no usas. Suelen ser suscripciones digitales, gimnasios o servicios que contrataste con una oferta de bienvenida.
| Recibo | Periodicidad | Importe | Al mes |
|---|---|---|---|
| Luz | Mensual | 58 € | 58 € |
| Móvil y fibra | Mensual | 45 € | 45 € |
| Agua | Trimestral | 36 € | 12 € |
| Seguro de hogar | Anual | 240 € | 20 € |
| Gimnasio | Mensual | 39 € | 39 € |
| Total | 174 € |
Importes de ejemplo. Lo que sorprende casi siempre no es un recibo concreto, sino la suma: los gastos fijos que nunca decides son los que más pesan a final de año.
Cuándo puedes devolver un recibo
La normativa de servicios de pago (el Real Decreto-ley 19/2018) reconoce tu derecho a pedirle al banco que devuelva un recibo. Hay dos plazos, y dependen de si el cargo estaba autorizado o no.
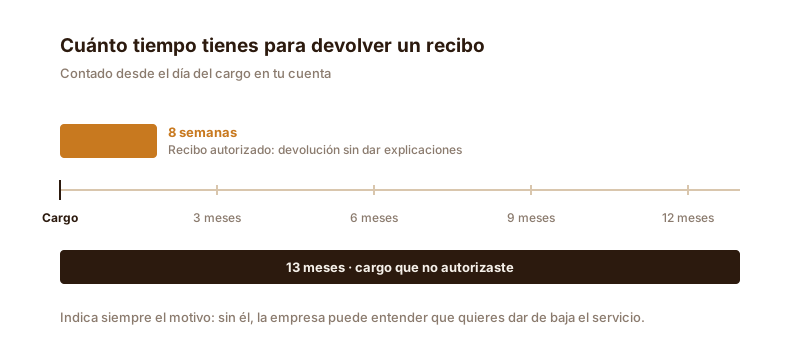
- 8 semanas desde el cargo, para cualquier recibo que sí autorizaste. En los recibos SEPA en euros, que son prácticamente todos los de particulares en España, tienes un derecho incondicional a la devolución: no tienes que dar explicaciones y el banco no puede negarse (artículos 48.2 y 49.2 del Real Decreto-ley 19/2018). Da igual que el importe estuviera fijado: si el seguro pasa de 500 € a 510 €, también puedes devolverlo. Fuera del esquema SEPA, la devolución solo procede si el importe no estaba fijado al autorizarlo y es mayor de lo que cabía esperar.
- 13 meses, si nunca diste la autorización. Avisa al banco cuanto antes: la ley pide hacerlo sin demora injustificada, y 13 meses desde el cargo es el máximo.
Una vez que lo pides, el banco tiene 10 días hábiles para devolverte el dinero o, fuera de SEPA, para explicarte por qué lo deniega (artículo 49.2).
Antes de devolverlo, piensa en las consecuencias
El Banco de España advierte de que devolver un recibo puede tener efectos. Por eso el banco puede preguntarte el motivo, y conviene darlo: si devuelves un recibo porque se cobró por error y no explicas la causa, la empresa puede entender que quieres dar de baja el servicio. Con los recibos de la Seguridad Social o de la Agencia Tributaria, una devolución puede traer recargos y la pérdida de bonificaciones.
Si lo que quieres es dejar de pagar un servicio, lo limpio es darte de baja con la empresa y, además, cancelar la domiciliación.
Cómo cancelar una domiciliación
Según el Banco de España, la cancelación tiene que ser expresa, en un documento fechado y firmado. Y tiene un detalle de calendario: solo surte efecto si el banco la recibe antes de que termine el último día hábil anterior al cargo previsto. Si llega más tarde, afecta a los recibos siguientes, no al que ya estaba en camino.
En la práctica, muchos bancos permiten hacerlo desde la app o la banca online. Merece la pena hacerlo con margen, no la víspera.
Una rutina de cinco minutos al mes
- Repasa los recibos del mes y compáralos con el mes anterior. Una subida de precio es más fácil de ver si sabes cuánto pagabas.
- Si ves un emisor que no reconoces, averigua qué es antes de que pasen las 8 semanas. Si nunca lo autorizaste, tienes hasta 13 meses.
- Una vez al trimestre, rehaz el inventario de la tabla de arriba y pregúntate si cada recibo sigue mereciendo lo que cuesta.
Es justo el tipo de repaso que se abandona cuando hay que hacerlo a mano, y el que se mantiene cuando los recibos ya aparecen agrupados y con nombre.
Fuentes
- Banco de España, Portal del Cliente Bancario: Adeudos domiciliados (definición, orden de domiciliación, cancelación y plazos de devolución).
- Banco de España, Portal del Cliente Bancario: Devolución de recibos y sus consecuencias (motivo de la devolución, recibos de la Seguridad Social y la Agencia Tributaria).
- BOE: Real Decreto-ley 19/2018, de servicios de pago, artículos 43 (13 meses), 48 (derecho incondicional en los adeudos SEPA) y 49 (8 semanas y 10 días hábiles).
- Centro Europeo del Consumidor en España (Ministerio de Consumo): nota informativa sobre la devolución de recibos domiciliados, de 19 de mayo de 2023.
Esta guía es informativa y no sustituye el asesoramiento de tu banco ni de un profesional.