
Addebito diretto SEPA: come fermarlo, revocarlo e farti rimborsare
Bollette, palestra, assicurazione, rate. Gli addebiti diretti partono da soli, ma hai più strumenti di quanto pensi per fermarli prima e per riavere i soldi dopo. Le scadenze, in ordine, e cosa chiedere alla banca.
Di António AvelarAggiornato il 6 novembre 20266 min di lettura
Ultima verifica delle fonti: 6 novembre 2026.
L’addebito diretto è comodo proprio perché non ci pensi: firmi un mandato una volta e la bolletta, la rata o l’abbonamento si pagano da soli. Il rovescio della medaglia è lo stesso: se un importo è sbagliato, o un addebito arriva da qualcuno che non hai mai autorizzato, nessuno ti avvisa.
Le regole europee però ti danno parecchio margine, sia prima sia dopo. Il punto è sapere quali sono le scadenze, perché sono tutte a tempo.
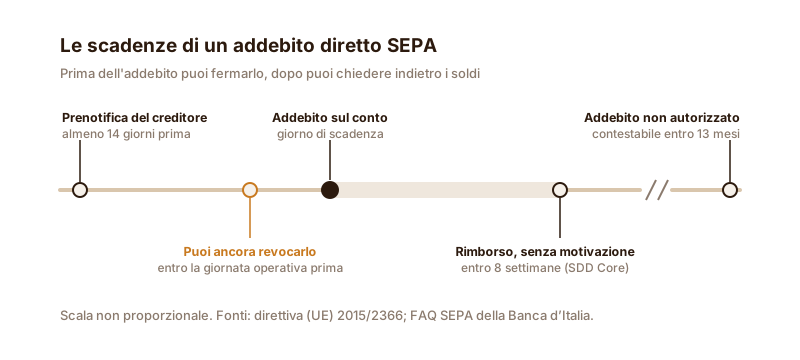
Le scadenze, in ordine
| Quando | Cosa succede | Cosa puoi fare |
|---|---|---|
| Almeno 14 giorni prima | Il creditore ti manda la prenotifica con importo e data, salvo che abbiate concordato un termine più breve | Controllare che l’importo sia quello atteso |
| Fino alla giornata operativa precedente la scadenza | L’addebito non è ancora partito | Chiedere alla tua banca di revocare quel singolo addebito |
| Giorno di scadenza | I soldi escono dal conto | Annotare la data: da qui partono i termini |
| Entro 8 settimane dall’addebito | Addebito autorizzato con un mandato valido (schema SDD Core) | Chiedere il rimborso alla banca, senza dover dare motivazioni: la banca non può rifiutarlo |
| Entro 13 mesi dall’addebito | Addebito non autorizzato, per esempio senza mandato o con un mandato non più valido | Contestarlo alla banca e chiedere il rimborso |
Prima che parta: prenotifica e revoca
Il creditore deve avvisarti prima di ogni addebito. La Banca d’Italia spiega che la prenotifica va inviata almeno 14 giorni prima del regolamento, salvo un accordo diverso tra le parti, e che per gli addebiti ricorrenti può bastarne una sola, se indica importi e scadenze.
Se qualcosa non torna, hai tempo fino alla giornata operativa precedente la scadenza per chiedere alla tua banca di non eseguire l’addebito. Dopo, i soldi sono partiti e servono le regole sul rimborso.
Bloccare un addebito non è la stessa cosa che chiudere il rapporto. Per revocare il mandato, cioè smettere del tutto di pagare in quel modo, la Banca d’Italia indica di rivolgersi al creditore. E quando disdici un servizio, è l’azienda che deve fermare il flusso degli addebiti, di norma in automatico.
Gli strumenti che pochi usano
Oltre alla revoca del singolo addebito, puoi dare istruzioni alla tua banca per:
- bloccare tutti gli addebiti diretti sul conto;
- tenere una lista di creditori indesiderati, i cui addebiti vengono rifiutati, oppure una lista dei soli creditori ammessi;
- fissare importi massimi o una periodicità per gli addebiti che accetti.
Il limite di importo è il più utile dei tre: se l’assicurazione costa 40 euro al mese, un tetto poco sopra trasforma un addebito sbagliato da 400 euro in un addebito rifiutato, invece che in una richiesta di rimborso da fare dopo.
Dopo l’addebito: il rimborso in 8 settimane
Per gli addebiti diretti in euro, la direttiva europea sui servizi di pagamento riconosce un diritto di rimborso incondizionato: entro otto settimane dalla data in cui i soldi sono stati addebitati puoi chiedere alla banca di restituirteli, anche se l’addebito era autorizzato. Nello schema SDD Core, quello usato con i consumatori, non devi spiegare perché.
La banca deve rimborsarti l’intero importo entro 10 giornate operative dalla richiesta. Per un addebito SEPA Core chiesto entro le otto settimane non può rifiutare: la direttiva esclude espressamente il rifiuto motivato in questo caso. Il rimborso è un tuo diritto, non una concessione.
Una cosa da tenere a mente: il rimborso ti restituisce il pagamento, non chiude il contratto. Se la somma era dovuta, la questione con il creditore resta aperta e va risolta con lui.
Addebito non autorizzato: 13 mesi
Se l’addebito non l’hai mai autorizzato, perché non hai firmato alcun mandato o perché il mandato non era più valido, il termine si allunga: va segnalato alla banca senza indugio e comunque entro 13 mesi dalla data di addebito.
Lo schema B2B, riservato alle imprese, non prevede il rimborso degli addebiti autorizzati: resta solo quello per gli addebiti non autorizzati. Se hai un conto personale, di solito non ti riguarda.
Se la banca dice di no
Il percorso è in due passi:
- Reclamo scritto alla banca. Per i servizi di pagamento la banca deve rispondere entro 15 giornate operative. In casi eccezionali può mandarti una risposta interlocutoria che spiega il ritardo, ma la risposta definitiva deve arrivare comunque entro 35 giornate operative.
- Ricorso all’Arbitro Bancario Finanziario (ABF). Puoi farlo se la banca non risponde in tempo o se la risposta non ti soddisfa, entro 12 mesi dal reclamo. Il ricorso si può presentare online dal portale dell’ABF e richiede un contributo di 20 euro alle spese della procedura, che la banca ti deve rimborsare se il ricorso viene accolto anche solo in parte, salvo i casi esclusi dalle Disposizioni ABF.
Nel ricorso puoi portare solo le questioni che avevi già scritto nel reclamo, quindi conviene essere completi fin dall’inizio: data, importo, creditore, e perché l’addebito non andava fatto.
Perché otto settimane passano in fretta
Il problema pratico non è il diritto, è accorgersene. Otto settimane sono due estratti conto mensili, e un addebito diretto si mimetizza bene tra le altre righe: spesso compare con il nome legale del creditore, che non è quello del servizio che conosci.
Funziona meglio un controllo leggero ma regolare: una volta al mese, scorri gli addebiti ricorrenti e confronta ciascuno con il mese prima. Un importo cambiato o un creditore che non riconosci li noti subito, quando c’è ancora tutto il tempo per agire. Se paghi anche qualcuno con bonifici periodici, vale la pena conoscere la differenza tra i due strumenti: la spieghiamo in bonifico ordinario o istantaneo.
Fonti
- Banca d’Italia, FAQ SEPA: prenotifica, opposizione, blocchi, liste di creditori, revoca del mandato, 13 mesi, schema B2B. La pagina risale al 2017 e descrive il rimborso in 8 settimane con le condizioni della normativa precedente: per il rimborso incondizionato fa fede la direttiva qui sotto.
- Direttiva (UE) 2015/2366 sui servizi di pagamento (EUR-Lex), artt. 71 (13 mesi), 76, paragrafo 1, quarto comma, e 77 (rimborso incondizionato in 8 settimane, entro 10 giornate operative, senza possibilità di rifiuto), 80 (revoca), 101 (tempi di risposta ai reclami).
- ING Italia, foglio informativo del servizio SEPA Direct Debit, versione 2/2025: differenze tra schema Core e B2B.
- Arbitro Bancario Finanziario, verifiche preliminari, invio del ricorso e la guida L’ABF in parole semplici (pp. 7-8: solo questioni già presenti nel reclamo, rimborso dei 20 euro).