
Contester un prélèvement SEPA, bloquer le suivant et révoquer un mandat
Un prélèvement inattendu ou non autorisé sur votre compte ? Vous avez 8 semaines pour un prélèvement autorisé, sans avoir à vous justifier, et 13 mois pour un prélèvement non autorisé. Les délais officiels, les démarches dans l'ordre, et comment éviter que cela se reproduise.
Par António AvelarMis à jour le 6 novembre 20265 min de lecture
Dernière vérification : 6 novembre 2026, sur la fiche officielle Prélèvement bancaire de Service-Public.fr (vérifiée par l’administration le 9 septembre 2026) et sur l’article L133-25-1 du Code monétaire et financier.
Un prélèvement que vous n’attendiez pas, ou d’un montant plus élevé que prévu, n’est pas une fatalité. Le droit français vous laisse un délai pour le contester et vous faire rembourser, et ce délai dépend d’une seule question : aviez-vous signé un mandat ?
Le piège, c’est que le délai court à partir de la date du débit, pas du jour où vous le remarquez. Un relevé lu une fois par trimestre peut suffire à le laisser filer.
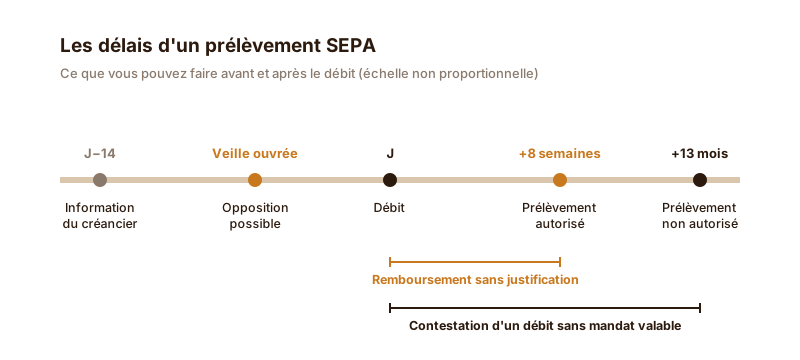
Les délais, en un tableau
| Situation | Délai pour agir | Ce que fait la banque |
|---|---|---|
| Prélèvement à venir que vous voulez bloquer | Au plus tard à la fin du jour ouvrable précédant le débit | Elle ne débite pas votre compte |
| Prélèvement autorisé (vous aviez signé un mandat) | 8 semaines après la date du débit, sans avoir à vous justifier | Elle vous rembourse dans les 10 jours ouvrables suivant la réception de votre demande |
| Prélèvement non autorisé (sans mandat valable) | 13 mois après la date du débit | Elle doit vous rembourser au plus tard à la fin du premier jour ouvrable suivant votre signalement |
| Non autorisé, banque du bénéficiaire hors de l’Espace économique européen | 70 jours (le contrat peut prolonger, sans dépasser 120 jours) | Même règle de remboursement |
Dans les deux cas, les frais bancaires prélevés à cette occasion doivent aussi vous être remboursés. Et le délai de 13 mois ne joue pas si votre banque ne vous a jamais fourni l’information sur l’opération, c’est-à-dire votre relevé.
Avant le débit : vous auriez dû être prévenu
Le créancier doit vous informer au moins 14 jours avant la date prévue du débit, sauf si vous avez convenu d’un autre délai. Cette information figure souvent sur l’échéancier, la facture ou l’e-mail qui précède le prélèvement.
Si vous savez qu’un prélèvement ne doit pas passer, vous pouvez faire opposition : demandez à votre banque de ne pas débiter votre compte. Vous pouvez le faire auprès de votre conseiller, en agence ou par messagerie, ou depuis votre espace client. L’instruction doit arriver au plus tard à la fin du jour ouvrable qui précède le débit.
Après le débit : contester
La démarche est la même dans les deux cas : signalez l’opération par écrit à votre banque, le plus tôt possible, et gardez une preuve de la date de votre demande. Service-Public.fr propose un modèle de lettre pour contester une opération.
- Vous aviez signé un mandat : vous pouvez demander le remboursement pendant 8 semaines, sans avoir à vous justifier, même si le montant correspondait à ce qui était prévu. Pour les prélèvements SEPA, c’est un droit au remboursement inconditionnel (article L133-25-1 du Code monétaire et financier), sauf cas particulier prévu à l’article L133-25-2.
- Vous n’aviez jamais signé de mandat, ou il n’était plus valable : vous avez 13 mois.
À savoir : un mandat pour lequel aucun prélèvement n’a été présenté pendant 36 mois ne peut plus être utilisé. Un créancier qui se manifeste après trois ans de silence ne peut donc pas s’appuyer sur l’ancien mandat.
Si votre banque refuse ou ne répond pas, vous pouvez saisir le médiateur bancaire. Après la médiation, une action devant les juridictions civiles reste possible pendant 5 ans à partir de la date de l’opération.
Pour que ça s’arrête : révoquer le mandat
Contester un débit ne met pas fin aux suivants. Pour arrêter durablement les prélèvements d’un créancier, il faut révoquer le mandat :
- Écrivez au créancier pour demander la révocation, de préférence en lettre recommandée avec accusé de réception, en reprenant les références du prélèvement qui figurent sur votre relevé.
- Prévenez aussi votre banque par écrit. Service-Public.fr propose un modèle de courrier à la banque.
Révoquer un mandat ne résilie pas le contrat qui le justifiait : un abonnement ou un fournisseur d’énergie reste dû selon les conditions du contrat. Si vous voulez partir, résiliez le contrat en parallèle.
Ce que cela peut coûter
Le prélèvement lui-même peut être payant, et les banques peuvent facturer l’opposition, la révocation de mandat ou le rejet d’un prélèvement. Les démarches faites en ligne depuis l’espace client sont gratuites dans la majorité des banques, mais le seul document qui fait foi est votre convention de compte : c’est là que figurent les tarifs.
La vraie difficulté : le voir à temps
Huit semaines, c’est confortable pour qui regarde ses comptes chaque semaine, et court pour qui ouvre son relevé une fois par trimestre. Deux habitudes changent tout :
Lister vos prélèvements récurrents une fois pour toutes. Énergie, téléphone, assurances, abonnements : une fois la liste faite, un nouveau venu ou un montant qui grimpe se remarque immédiatement.
Lire les libellés, pas seulement les montants. Un prélèvement arrive souvent sous la raison sociale du créancier ou le nom de son prestataire de paiement, pas sous la marque que vous connaissez. C’est souvent la ligne qu’on ne reconnaît pas qui mérite une contestation.
Sources
- Service-Public.fr, Prélèvement bancaire, vérifié le 9 septembre 2026 : délais de 8 semaines et 13 mois, remboursement, opposition, révocation, information 14 jours avant, mandat caduc après 36 mois, frais, médiateur.
- Légifrance, article L133-25-1 du Code monétaire et financier : droit au remboursement inconditionnel pour les prélèvements SEPA, dans les délais de l’article L133-25.
- Service-Public.fr, modèles de lettres : contester une opération et mettre fin à une autorisation de prélèvement.