
Taux d'endettement : la règle des 35 % et comment la calculer avant de voir la banque
Avant d'accorder un crédit immobilier, la banque vérifie que vos mensualités de crédit ne dépassent pas 35 % de vos revenus : c'est la norme HCSF. Ce que recouvre ce chiffre, un calcul pas à pas avec le reste à vivre, et les autres règles à connaître avant de signer.
Par António AvelarMis à jour le 6 novembre 20265 min de lecture
Dernière vérification : 6 novembre 2026, sur la page de la Banque de France consacrée au HCSF (mise à jour le 24 septembre 2026), la mesure HCSF sur l’octroi de crédits immobiliers et la fiche Je veux obtenir un crédit immobilier de Service-Public.fr (vérifiée par l’administration le 5 avril 2024).
Quand vous demandez un crédit immobilier, la banque regarde d’abord un chiffre : la part de vos revenus déjà engagée dans des remboursements. Ce chiffre a un plafond, et mieux vaut le calculer vous-même avant le rendez-vous qu’en découvrir le résultat pendant.
Ce que recouvre le taux d’endettement
Le taux d’endettement, c’est la part de l’ensemble de vos mensualités de crédits et de vos assurances de crédit dans votre revenu mensuel. La banque doit vérifier qu’il n’est pas supérieur à 35 %, et le calcul se fait sur vos revenus nets avant impôt.
Cette règle vient du Haut Conseil de stabilité financière (HCSF). D’abord simple recommandation, elle est devenue une norme contraignante pour les banques le 1er janvier 2022. Les banques peuvent toutefois y déroger pour 20 % au plus des crédits immobiliers qu’elles accordent, dont au moins 70 % de cette marge réservés à l’achat d’une résidence principale et au moins 30 % aux primo-accédants : un dossier au-delà de 35 % n’est donc pas impossible, mais il devient une exception.
Deux points comptent dans cette définition :
- Tous les crédits. Pas seulement le futur prêt immobilier : un crédit auto, un prêt personnel ou un crédit renouvelable en cours entrent dans le calcul.
- Les assurances comprises. L’assurance emprunteur fait partie de la mensualité, elle n’est pas un à-côté.
La fiche de Service-Public.fr mentionne aussi une ancienne règle de prudence, ne pas dépasser 33 % : depuis la norme HCSF, c’est 35 % qui sert de référence, mais rester en dessous laisse de la marge.
Un calcul pas à pas
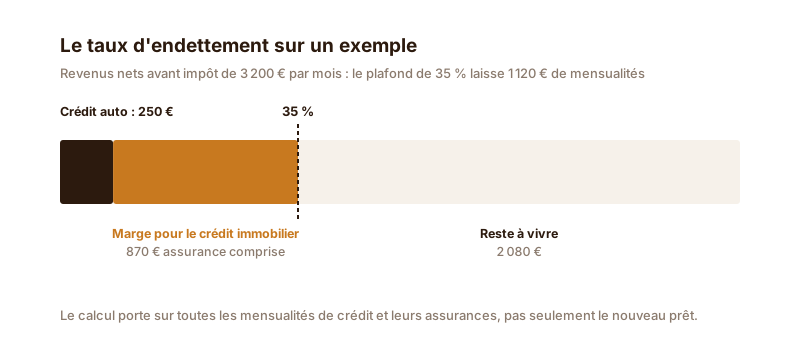
Prenons un couple dont les revenus nets avant impôt s’élèvent à 3 200 € par mois, avec un crédit auto en cours de 250 € par mois.
| Étape | Calcul | Résultat |
|---|---|---|
| Plafond de mensualités | 3 200 € × 35 % | 1 120 € |
| Crédits déjà en cours | Crédit auto | 250 € |
| Marge pour le crédit immobilier | 1 120 € − 250 € | 870 € par mois, assurance comprise |
| Reste à vivre | 3 200 € − 1 120 € | 2 080 € |
Le crédit auto, qui ne concerne pas le logement, réduit pourtant directement la mensualité immobilière possible. C’est souvent la découverte du rendez-vous : solder ou faire baisser un petit crédit avant de déposer un dossier peut changer le montant empruntable.
Si une partie de vos revenus est variable (primes, revenus d’indépendant), demandez à votre banque comment elle la prend en compte : la norme fixe le plafond, pas la façon d’apprécier chaque revenu.
Les autres règles à connaître
| Règle | Ce que disent les sources officielles |
|---|---|
| Durée du prêt | 25 ans au plus selon la norme HCSF, jusqu’à 27 ans avec un différé de remboursement de 2 ans au plus (achat sur plan, construction, travaux) |
| Délai de réflexion | 10 jours calendaires à compter du lendemain de la réception de l’offre, non réductible |
| Validité de l’offre | La banque doit maintenir ses conditions au moins 30 jours calendaires à partir de sa réception |
| Coût maximal | Le TAEG ne peut pas dépasser le taux de l’usure, révisé chaque trimestre par la Banque de France |
Le délai de réflexion est incompressible : vous ne pouvez pas accepter l’offre avant la fin des 10 jours, même si tout le monde est pressé.
Préparer le dossier depuis vos relevés
Les banques vous demanderont vos derniers relevés. Autant les lire avant elles :
Listez vos mensualités de crédit. Elles apparaissent en général comme des prélèvements réguliers d’un même montant. Additionnez-les, assurances comprises, pour connaître votre point de départ.
Regardez vos revenus sur plusieurs mois. Un mois isolé peut tromper, surtout avec une prime ou des revenus variables. La moyenne sur six ou douze mois est plus proche de ce que la banque verra.
Repérez les découverts et les incidents. Ils ne changent pas le calcul des 35 %, mais une banque lit aussi la tenue de vos comptes. Mieux vaut savoir ce qu’elle va voir.
Sources
- Banque de France, Haut Conseil de stabilité financière : une notoriété inespérée, publié le 4 décembre 2023, mis à jour le 24 septembre 2026 : normes de 35 % et 25 ans, contraignantes depuis le 1er janvier 2022, marge de 20 % (70 % résidence principale, 30 % primo-accédants), différé de 2 ans.
- HCSF (economie.gouv.fr), Mesure relative à l’octroi de crédits immobiliers et FAQ des décisions : décision D-HCSF-2021-7, taux d’effort de 35 % assurance comprise, revenus nets avant impôt, maturité totale de 27 ans au plus avec différé.
- Service-Public.fr, Je veux obtenir un crédit immobilier, vérifié le 5 avril 2024 : définition du taux d’endettement, ancienne règle des 33 %, délai de réflexion, validité de l’offre, taux de l’usure.